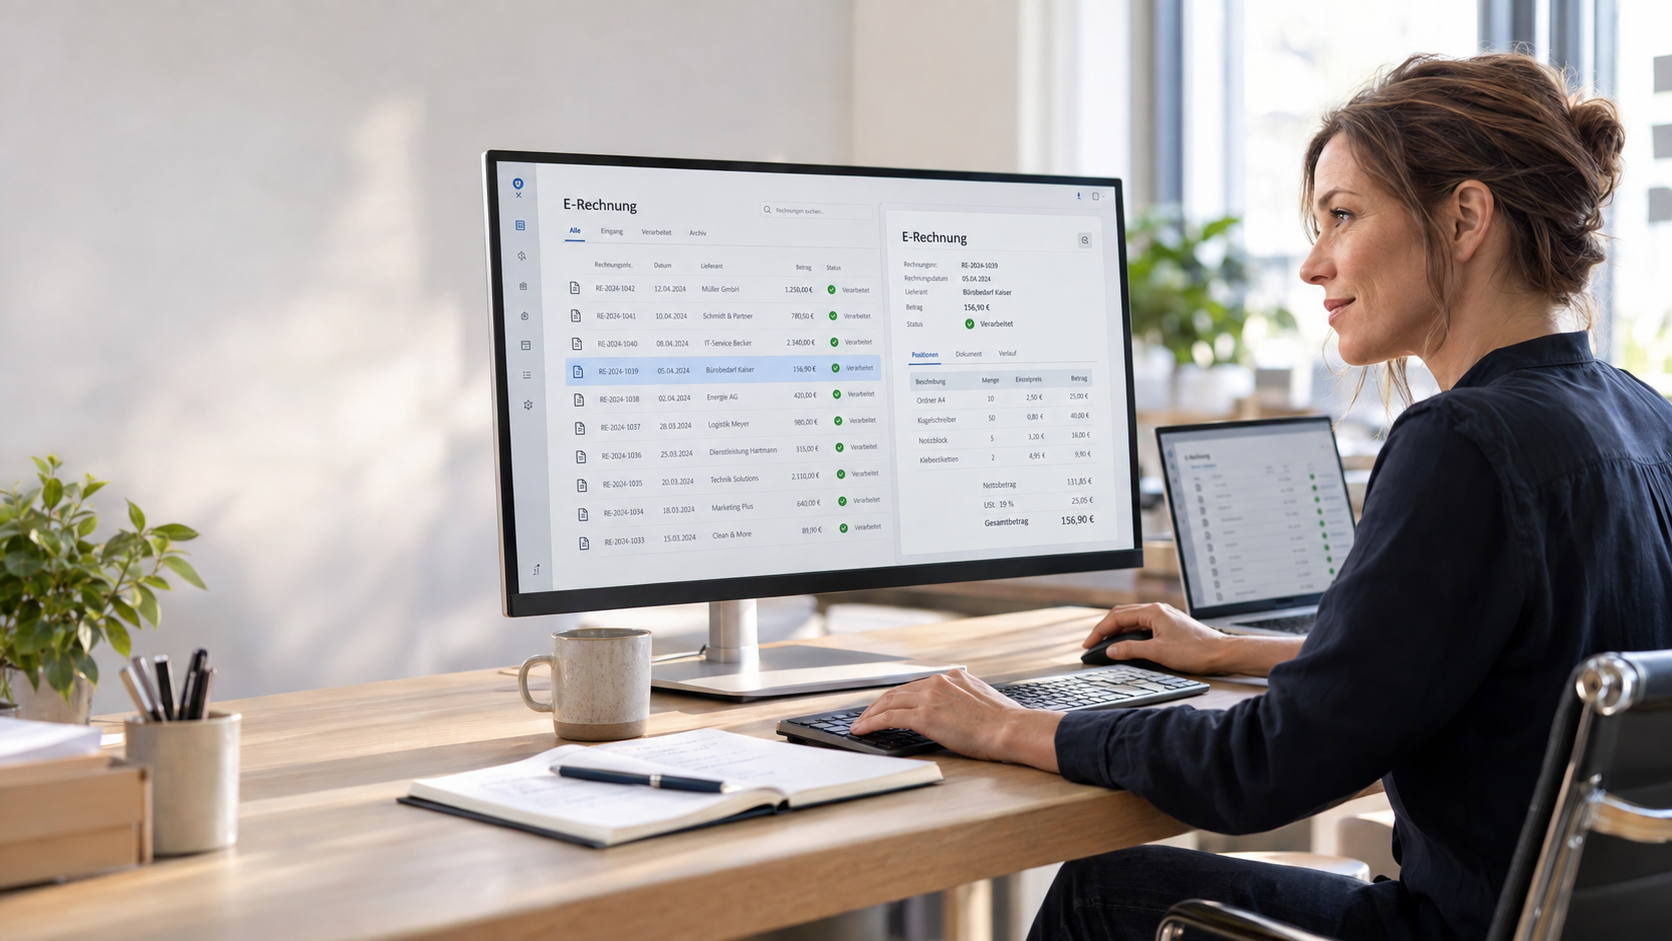
In zweieinhalb Monaten beginnt die nächste Stufe der E-Rechnungspflicht: Ab dem 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Umsatz im Jahr 2026 ihre Rechnungen an andere Unternehmen im Inland als E-Rechnung ausstellen. Ein Jahr später gilt das für fast alle Betriebe.
Was heißt das konkret für Handwerksbetriebe und kleine Unternehmen? Dieser Überblick zeigt Fristen, Formate und Ausnahmen – und was Sie jetzt technisch vorbereiten sollten.
Das Wichtigste in Kürze
- Seit dem 1. Januar 2025 müssen alle Unternehmen E-Rechnungen empfangen können.
- Ab dem 1. Januar 2027 müssen Betriebe mit mehr als 800.000 Euro Gesamtumsatz im Jahr 2026 E-Rechnungen ausstellen.
- Ab dem 1. Januar 2028 gilt das für alle übrigen Unternehmen – Kleinunternehmer ausgenommen.
- Ein PDF ist keine E-Rechnung. Gefordert sind Formate wie XRechnung oder ZUGFeRD.
- Rechnungen an Privatkunden und Kleinbeträge bis 250 Euro sind ausgenommen.
Wer ist ab 2027 betroffen?
Entscheidend ist der Gesamtumsatz des Vorjahres. Lag er 2026 über 800.000 Euro, müssen Sie ab dem 1. Januar 2027 Rechnungen an Geschäftskunden im Inland als E-Rechnung ausstellen. Geprüft wird je Unternehmen, nicht für eine ganze Unternehmensgruppe.
Liegt Ihr Umsatz darunter, dürfen Sie 2027 noch Papier- oder PDF-Rechnungen verschicken. Ab dem 1. Januar 2028 entfällt diese Übergangsregel. Rechnungen im EDI-Verfahren sind mit Zustimmung des Empfängers ebenfalls noch bis Ende 2027 möglich.
Kleinunternehmer nach § 19 UStG sind von der Pflicht zum Ausstellen dauerhaft befreit. Empfangen können müssen aber auch sie E-Rechnungen – das gilt für alle Unternehmen bereits seit dem 1. Januar 2025.
Der Zentralverband des Deutschen Handwerks hat im Juni 2026 gefordert, die Ausstellungspflicht auf 2028 zu verschieben. Beschlossen ist eine solche Verschiebung bislang nicht (Stand: 16. Oktober 2026). Planen Sie deshalb mit den geltenden Fristen.
Was ist eine E-Rechnung – und was nicht?
Eine E-Rechnung ist ein strukturierter Datensatz nach der europäischen Norm EN 16931, den eine Software automatisch auslesen kann. Eine PDF-Datei oder ein eingescanntes Papier ist keine E-Rechnung im Sinne des Gesetzes, auch wenn sie per E-Mail verschickt wird.
- XRechnung: ein reiner XML-Datensatz und Standard bei öffentlichen Auftraggebern.
- ZUGFeRD ab Version 2.0.1: ein PDF mit eingebetteten XML-Daten – für Menschen lesbar und für Software auswertbar. Die Profile MINIMUM und BASIC-WL reichen nicht aus.
- Weitere Formate wie Peppol oder EDI sind möglich, wenn sie die Norm erfüllen.
Zum Ansehen einer XRechnung brauchen Sie keine teure Software: Kostenlose Viewer gibt es zum Beispiel im ELSTER-Portal oder mit dem Quba-Viewer.
Welche Ausnahmen gelten?
- Rechnungen an Privatkunden: Für Endverbraucher ändert sich nichts. Papier und PDF bleiben möglich.
- Kleinbetragsrechnungen bis 250 Euro brutto.
- Fahrausweise.
- Bestimmte steuerfreie Umsätze.
Für Handwerksbetriebe mit überwiegend privaten Kunden bleibt der Aufwand also überschaubar. Sobald Sie aber Hausverwaltungen, Bauträger, Gewerbekunden oder andere Betriebe beliefern, betrifft Sie die Pflicht.
Besonderheiten im Handwerk
Für typische Abläufe im Handwerk hat die Finanzverwaltung Erleichterungen vorgesehen. Der Zentralverband des Deutschen Handwerks fasst sie so zusammen:
- Bauleistungen: Bis zum 30. Juni 2030 genügen im strukturierten Teil Summen je Gewerk, wenn das detaillierte Leistungsverzeichnis als lesbare Anlage beigefügt und eindeutig verknüpft ist.
- Abschlagsrechnungen: Anzahlungen lassen sich in den Formaten noch nicht sauber abbilden. Übergangsweise ist ein Anhang zur Schlussrechnung zulässig.
- Skonto: In der XRechnung wird Skonto in einem festgelegten Textformat angegeben. ZUGFeRD bietet dafür im Profil EXTENDED ein eigenes Feld.
- Barverkäufe über 250 Euro: Zunächst kann ein normaler Beleg ausgestellt und auf Wunsch des Kunden später durch eine E-Rechnung ersetzt werden.
Die Details klären Sie am besten mit Ihrem Steuerbüro. Technisch wichtig ist, dass Ihre Handwerkersoftware diese Fälle unterstützt.
Checkliste: So bereiten Sie Ihren Betrieb vor
- Empfang einrichten: Ein zentrales E-Mail-Postfach für Eingangsrechnungen festlegen und Ihren Lieferanten mitteilen.
- Software prüfen: Kann Ihr Rechnungsprogramm, Ihre Handwerkersoftware oder Ihr ERP XRechnung oder ZUGFeRD erzeugen? Oft reicht ein Update oder ein Zusatzmodul.
- Stammdaten pflegen: Rechnungsadressen, E-Mail-Adressen für Rechnungen und bei öffentlichen Auftraggebern die Leitweg-ID hinterlegen.
- Testrechnung erstellen: Eine E-Rechnung erzeugen und mit einem Prüfwerkzeug validieren, bevor sie an Kunden geht.
- Archiv klären: E-Rechnungen im Originalformat revisionssicher aufbewahren – die Aufbewahrungsfrist für Rechnungen beträgt acht Jahre.
- Abläufe festlegen: Wer prüft und gibt Eingangsrechnungen frei? Wie gelangen sie zur Buchhaltung oder zum Steuerbüro?
- Team informieren: Alle, die Rechnungen schreiben oder bearbeiten, sollten die neuen Abläufe kennen.
Automatisieren lohnt sich
Die E-Rechnung ist nicht nur Pflicht, sondern auch eine Chance: Strukturierte Daten lassen sich automatisch weiterverarbeiten. Eingangsrechnungen können direkt in die Buchhaltung übernommen, Freigaben digital erledigt und Belege automatisch abgelegt werden. Wie das mit vernetzten Geschäftsprozessen aussehen kann, zeigt der Bereich SaaS & Automatisierung.
Fazit: Wenige Wochen für die Großen, ein Jahr für alle anderen
Wer 2026 mehr als 800.000 Euro Umsatz macht, hat bis zum Jahreswechsel nur noch wenige Wochen Zeit. Aber auch kleinere Betriebe sollten 2027 nutzen, um Empfang, Versand und Ablage in Ruhe umzustellen. Im E-Rechnung-Startpaket prüfe ich Ihre Software und richte alles so ein, dass es im Alltag funktioniert.
Hinweis: Dieser Beitrag gibt den Stand vom 16. Oktober 2026 wieder und ersetzt keine steuerliche Beratung. Steuerliche Fragen klären Sie bitte mit Ihrem Steuerbüro.
Häufige Fragen zur E-Rechnung 2027
Wenn Ihr Gesamtumsatz 2026 bei höchstens 800.000 Euro lag, ja – bis Ende 2027. Liegt er darüber, müssen Sie Rechnungen an Geschäftskunden im Inland ab dem 1. Januar 2027 als E-Rechnung ausstellen.
Ja: E-Rechnungen empfangen müssen Sie bereits seit 2025. Für den Versand haben Sie bis Ende 2027 Zeit. Eine Umstellung in Ruhe ist aber einfacher als kurz vor der Frist.
Nicht unbedingt. Viele Rechnungs- und Handwerkerprogramme können E-Rechnungen bereits erzeugen oder lassen sich nachrüsten. Prüfen Sie zuerst, was Ihre vorhandene Software kann.
Für Rechnungen an Privatpersonen gilt die Pflicht nicht. Sie können weiterhin Papier- oder PDF-Rechnungen schreiben.
Rechnungen sind acht Jahre aufzubewahren, und zwar im ursprünglichen elektronischen Format. Ein Ausdruck oder ein PDF-Abbild einer XRechnung reicht nicht.
Über den Autor
Marc Zingsheim
Selbstständiger Informatiker und IT-Dienstleister aus Porta Westfalica. Ich betreue kleine und mittelständische Unternehmen, Verlage und Handwerksbetriebe – von Netzwerk und IT-Sicherheit bis zu Webdesign, Hosting und KI.
Ist Ihre Software bereit?
Ich prüfe Ihr Rechnungsprogramm und richte Empfang, Versand und Ablage ein.